润滑油消费税计算与税率详解 销售环节如何应对
润滑油作为一类重要的石油制品,在我国被纳入消费税的征收范围。对于从事润滑油生产、进口或销售的企业来说,准确理解消费税的计算方式、税率标准以及销售环节的税务处理,是合规经营和税务筹划的关键。本文将围绕润滑油消费税的核心问题展开说明。
一、润滑油消费税税率是多少?
根据《财政部 国家税务总局关于提高成品油消费税税率的通知》(财税〔2008〕167号)及后续相关政策,润滑油消费税采用从量定额的征收方式,即按销售数量(升)计算税额。
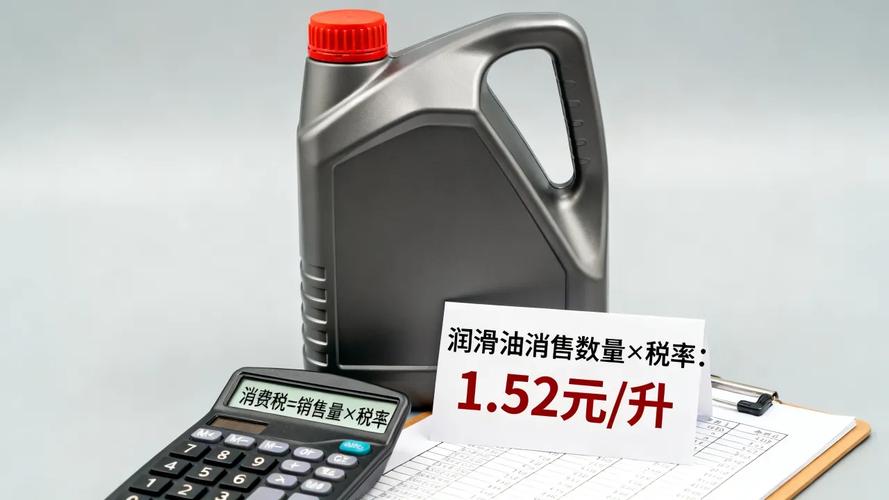
现行消费税税率:1.52元/升
这一税率自2009年1月1日起执行,至今未发生调整。需要注意的是,润滑油消费税属于价内税,包含在销售价格中,由生产环节或进口环节的企业缴纳。
二、润滑油消费税如何计算?
由于采用从量定额方式,应纳税额的计算公式为:
应纳税额 = 销售数量(升)× 1.52元/升
关键点:
- 计量单位:消费税的计税单位是“升”,而非“吨”或“千克”。如果企业以吨为单位核算,需要换算成升。润滑油的密度通常在0.85-0.90千克/升之间,具体换算系数可参考国家标准或税务机关的规定。一般按1吨≈1111升(以密度0.9为例,1吨=1000千克÷0.9千克/升≈1111升;若密度不同,结果会有差异,企业应使用实际密度或税务认可的换算标准)。
- 销售数量:指纳税人销售应税消费品的数量。对于生产企业,为实际销售数量;对于进口环节,为海关核定的进口数量。
- 举例:
- 某润滑油生产企业当月销售润滑油100吨,密度为0.88千克/升,则销售数量=100×1000÷0.88≈113,636升。
- 应纳消费税=113,636升×1.52元/升≈172,727元。
- 若直接按销售收入计算,则需先将销售额换算为数量,再乘以税率。由于消费税是价内税,销售收入中已包含消费税,因此不能直接用销售额乘以税率。
三、润滑油销售环节的消费税处理
1. 生产销售环节
- 纳税人:在中华人民共和国境内生产、委托加工和进口润滑油的单位和个人。
- 纳税义务发生时间:销售时,为收讫销售款项或取得索取销售款项凭据的当天;进口时,为报关进口的当天。
- 申报缴纳:生产企业向机构所在地或居住地主管税务机关申报缴纳;进口环节由海关代征。
2. 外购或委托加工收回后销售
根据《消费税暂行条例》及实施细则,外购或委托加工收回的已税润滑油用于连续生产应税消费品的,可以扣除已纳消费税。但需要注意的是:
- 直接销售外购润滑油:如果企业外购润滑油后直接销售(未进行任何加工),则不再缴纳消费税,因为消费税仅在生产、委托加工和进口环节征收一次。
- 用于连续生产:例如,外购基础油生产成品润滑油,在销售成品润滑油时,可按当期生产领用数量计算扣除外购基础油已纳的消费税。扣除凭证包括增值税专用发票、海关进口消费税专用缴款书等。
3. 视同销售
纳税人将自产润滑油用于换取生产资料、消费资料、投资入股、抵偿债务、无偿赠送等,均视同销售,需缴纳消费税。计税依据按同类应税消费品的最高销售价格确定。
四、常见问题与注意事项
1. 税率是否适用于所有润滑油?
是的,包括矿物油、合成油等各类润滑油,均适用1.52元/升的统一税率。但一些特种油品(如生物柴油、变压器油等)可能根据政策有不同的归类,需仔细判别。
2. 消费税与增值税的区别
消费税是价内税,只征收一次;增值税是价外税,流转环节道道征收。销售润滑油时,企业既要缴纳增值税(税率13%),也要缴纳消费税(生产环节)。计算增值税时,销售额包含消费税,但消费税不作为增值税的计税依据重复计税。
3. 进口润滑油的消费税
进口环节消费税=海关核定的进口数量(升)×1.52元/升。海关代征后,国内销售不再缴纳消费税。
4. 申报表填写
生产企业需在《消费税纳税申报表》中填报润滑油销售数量、应纳税额等信息,并附相关凭证。
五、
润滑油消费税的计算并不复杂:牢记1.52元/升的税率,以销售或进口的升数为基数相乘即可。对于销售企业而言,若仅为外购后直接销售,通常不涉及消费税缴纳;但若涉及生产、委托加工或进口,则需依法申报。合理利用已纳消费税扣除政策,可以有效降低税负。建议企业建立健全的税务核算体系,及时关注政策变化,确保合规经营。
(注:本文基于现行税收政策,具体操作请以最新法规和主管税务机关意见为准。)
如若转载,请注明出处:http://www.ztcoil.com/product/31.html
更新时间:2026-10-11 17:53:24